※この記事にはプロモーション(広告)を含みます。
この記事の結論
火災保険の保険料は、自然災害の保険金の増加、住宅の老朽化、修理費や建築費の上昇で上がり続けています。保険料の目安となる「参考純率」は2023年6月に全国平均13.0%引き上げられ、2026年10月にも保険料を改定した損害保険会社があります。
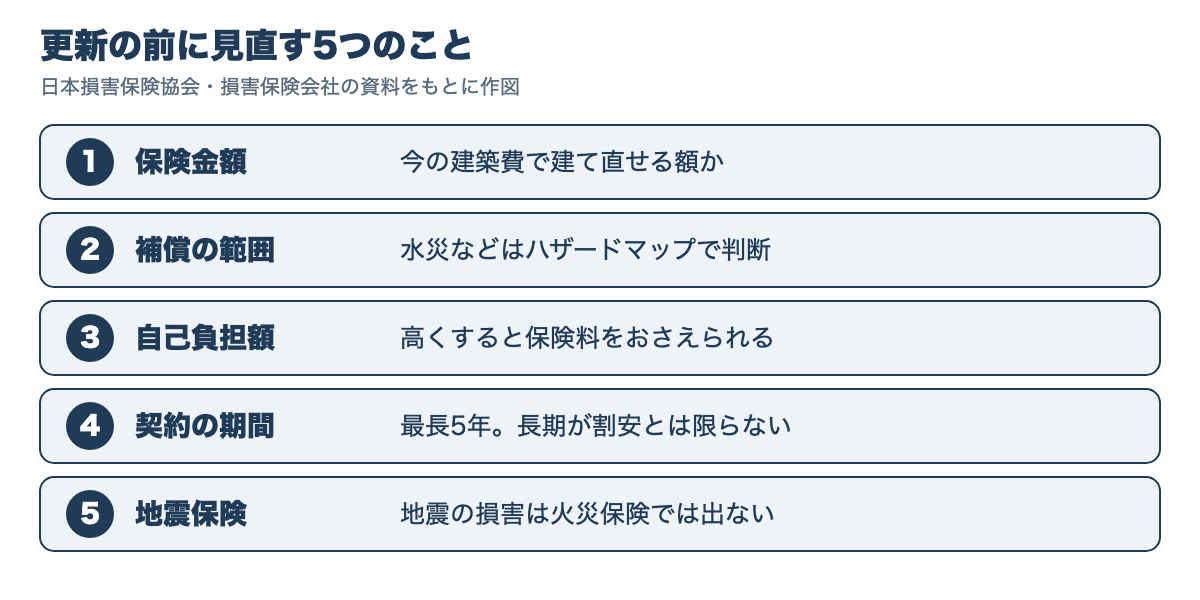
更新の前に、①保険金額 ②補償の範囲 ③自己負担額 ④契約の期間 ⑤地震保険の5つを見直しましょう。
ただし、保険料を下げたくて必要な補償まで外すと、災害のときに困ります。水災補償などは、ハザードマップで家のまわりの危険を確かめてから決めてください。
火災保険は、火事だけでなく台風や大雨、雪などの被害にも備える保険です。その保険料が、ここ数年で何度も上がっています。この記事では、損害保険料率算出機構(損保料率機構)・日本損害保険協会・損害保険会社・国税庁などの資料をもとに、値上げの理由と、更新の前に見直したいことをまとめました。
火災保険で補償されることの基本は「火災保険で雨漏りは直せる?」、水災補償は「火災保険の水災補償は必要?」で説明しています。
監修者は、宅建士・賃貸不動産経営管理士・管理業務主任者・FP2級の資格を持つ、現役の大家です。
監修者が選ぶ
火災保険は、更新の前に見積もりをくらべる
- 同じ補償でも、保険会社によって保険料は違う
- 複数の保険会社の見積もりを、まとめて取り寄せられる
- 見積もりは無料。くらべてから決められる

※PR/インズウェブ火災保険一括見積もりサービス(SBIホールディングス)
なぜ火災保険の保険料は上がっているのか
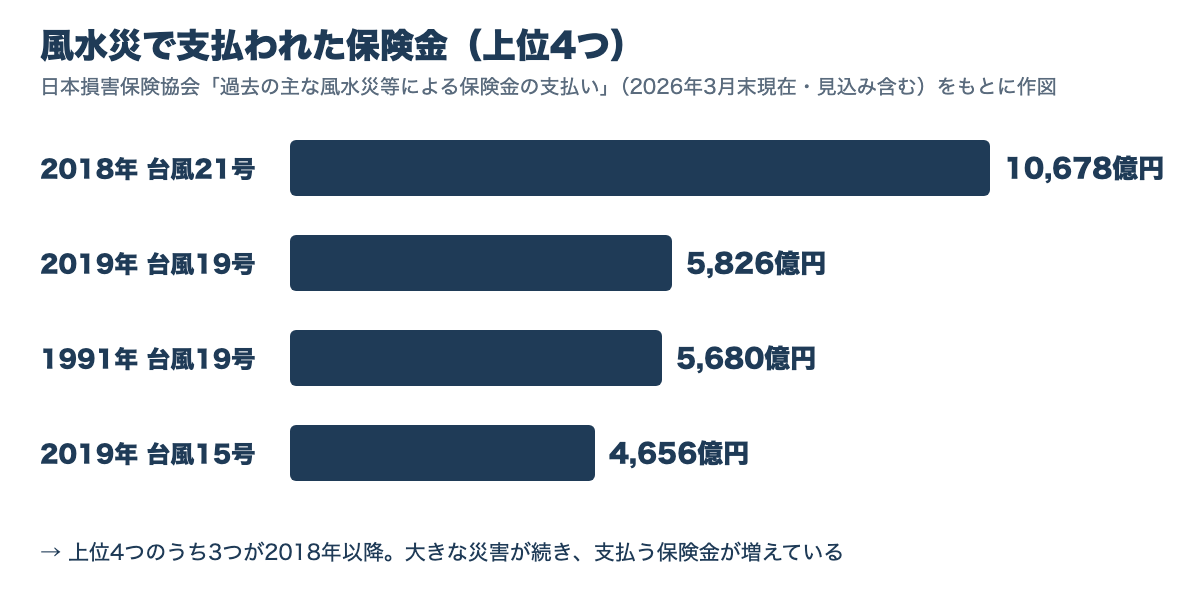
(日本損害保険協会の資料をもとに作図・※イメージ図)
日本損害保険協会によると、風水災で支払われた保険金がいちばん多かったのは、2018年の台風21号の1兆678億円です。2位は2019年の台風19号(令和元年東日本台風)の5,826億円、4位は同じ2019年の台風15号(令和元年房総半島台風)の4,656億円で、上位4つのうち3つが2018年以降に起きています(日本損害保険協会 2026年3月末現在)。
損保料率機構は、2023年6月に参考純率を引き上げたときの背景として、一定規模の自然災害が毎年起きていることに加え、住宅の老朽化や修理費の高騰などで火災保険金の支払いが増えていることを挙げています(損保料率機構 2023年6月)。築年数の古い住宅は、電気や給排水の設備が古くなり、火災や水ぬれの事故が起きやすくなります。
これまでの値上げと、2026年の動き
(※イメージ)
- 2021年6月:参考純率を全国平均10.9%引き上げ。保険期間の最長を10年から5年に短くした(損保料率機構)。損害保険会社の商品には2022年10月から反映された
- 2023年6月:参考純率を全国平均13.0%引き上げ。水災の料率を、市区町村ごとに1〜5の5つの区分に分けた(損保料率機構)。各社は主に2024年10月の契約から反映した
- 2026年10月:損害保険ジャパンは、物価や建築費の上昇を理由に、2026年10月1日以降に始まる契約の保険料を改定している(損害保険ジャパン)
参考純率は、損害保険会社が保険料を決めるときの目安で、実際の保険料の上がり幅は、会社や建物の場所・構造・築年数、補償の内容によって違います。損保料率機構も、参考純率の改定率は実際に契約する保険商品の改定率とは異なると説明しています(損保料率機構)。2026年10月時点で、損保料率機構の火災保険の参考純率は、2023年6月の改定が最新です。
更新の前に見直す5つのこと
(日本損害保険協会・損害保険会社の資料をもとに作図・※イメージ図)
① 保険金額:今の建築費で建て直せる額か
日本損害保険協会によると、いまは、同じ建物を建て直したり買い直したりするのに必要な金額(再調達価額)をもとに保険金額を決める契約が一般的です。年数がたつと評価額も変わるので、更新のときにも保険金額を見直す必要があります(日本損害保険協会 そんぽADRセンター)。建築費が上がっているので、昔の金額のままだと、建て直すのに足りなくなるおそれがあります。
② 補償の範囲:外す補償はリスクを調べてから
火災保険には、火事のほかに、落雷・風災・雪災・水災・水ぬれ・盗難・破損などの補償があります。保険料を下げるために補償を外すときは、本当にその心配がないかを確かめてください。水災補償を付けている人の割合は、2024年度に全国で61.8%まで下がっています(損保料率機構 2025年11月)。ハザードマップでの調べ方は「ハザードマップの見方」で説明しています。
監修者の体験
監修者が管理に関わる建物で、それまで一度も雨漏りがなかった場所から、大雨のときに急に雨漏りが始まったことがあります。保険で直せないか相談したところ、保険会社からは「経年劣化が原因なら、保険は使えない」と言われました。補償を見直すときは、古くなって傷んだところは保険では直せないことも知っておいてください。日ごろの点検と手入れが大切です。
③ 自己負担額:高くすると保険料をおさえられる
損害のうち一定の金額までを自分で払う「自己負担額(免責金額)」を高く設定すると、保険料をおさえられます(損害保険ジャパン)。小さな損害は自分で直せるだけの貯えがあるか、と合わせて考えましょう。
④ 契約の期間:最長5年。長期が割安とは限らない
長期で契約すると、その期間は保険料が上がらないという良さがあります。ただ、損害保険ジャパンの2026年10月の改定では、将来の物価上昇を考えた保険料にしたため、1年契約を毎年更新した場合の合計より、長期契約のほうが割安にならないケースもあるとしています(損害保険ジャパン)。見積もりでは、1年契約と長期契約の両方の金額をくらべてください。
⑤ 地震保険:地震の損害は火災保険では出ない
地震や噴火、津波による損害(地震が原因の火事もふくむ)は、火災保険では補償されません。地震保険は火災保険とセットで入る保険です。地震保険の保険料は、所得税で最大5万円、住民税で最大2万5千円の地震保険料控除が受けられます(国税庁・墨田区)。年末調整や確定申告で忘れずに申告しましょう。
「保険金で直せる」という勧誘に注意
国民生活センターによると、「保険金が使える」と言って住宅の修理をすすめる業者についての相談は、2019年度に2,684件で、2010年度の約24倍に増えました(国民生活センター 2020年10月)。保険を使うかどうかは、業者ではなく自分で保険会社に連絡して確かめてください。くわしくは「台風や地震のあとの住宅修理トラブル」で説明しています。
賃貸に住んでいる人は
賃貸の火災保険は、建物ではなく、自分の家財と、大家さんや隣の部屋への賠償に備えるものです。更新のときは、家財の金額が多すぎないか、借家人賠償と個人賠償が付いているかを確かめましょう。くわしくは「賃貸の火災保険は必要?」で説明しています。
火災保険の保険料と補償を比べる
更新や見直しの前に、複数の保険会社の見積もりをまとめて取り寄せると、同じ補償で保険料がいくら違うかを確かめられます。見積もりは無料です。
※PR/インズウェブ火災保険一括見積もりサービス(SBIホールディングス)
まとめ:上がる理由を知って、補償を見直す
チェックリスト
- 保険料は、自然災害・住宅の老朽化・修理費や建築費の上昇で上がっている
- 実際の上がり幅は、会社や建物、補償の内容で違う
- 保険金額は、今の建築費で建て直せる額になっているか
- 補償を外すときは、ハザードマップなどでリスクを確かめてから
- 自己負担額を高くすると保険料をおさえられる
- 契約は最長5年。1年契約と長期契約の両方の見積もりをくらべる
- 地震の損害は地震保険で。地震保険料控除も忘れずに
- 「保険金で直せる」と言う業者より先に、保険会社に連絡する