※この記事にはプロモーション(広告)を含みます。
この記事の結論
火災保険の水災補償は、洪水だけでなく、大雨で下水があふれる内水氾濫、高潮、土砂崩れの被害も対象です。地震・津波は対象外で、地震保険で備えます。
水災補償をつけている契約は年々減り、2024年度は全国で約4割の契約に水災補償がありません。でも、浸水した家の約6割は内水氾濫によるもので、川から離れた場所でも起きています。
外すかどうかは、洪水だけでなく内水・土砂災害のハザードマップ、住んでいる市区町村の水災等地、家の場所や階数を見て決めます。
火災保険の保険料は、ここ数年で上がってきました。そのなかで、保険料を下げるために水災補償を外す人が増えています。でも、川から遠いから、高台だからと安心していた家が、大雨で浸水することもあります。
この記事では、損害保険料率算出機構や日本損害保険協会、国土交通省、金融庁の資料をもとに、水災補償の中身と、外す前に確かめたいこと、被害にあったときの請求の流れをまとめました。火災保険と地震保険の全体のしくみは「火災保険と地震保険で何が補償される?」で説明しています。
監修者は、宅建士・賃貸不動産経営管理士・管理業務主任者・FP2級の資格を持つ、現役の大家です。
監修者が選ぶ
火災保険は、更新の前に見積もりをくらべる
- 同じ補償でも、保険会社によって保険料は違う
- 複数の保険会社の見積もりを、まとめて取り寄せられる
- 見積もりは無料。くらべてから決められる

※PR/インズウェブ火災保険一括見積もりサービス(SBIホールディングス)
なぜ水災補償を外す前に考えたいのか
損害保険料率算出機構(以下、料率機構)によると、火災保険に水災補償をつけている割合は、2013年度の76.9%から毎年下がり、2024年度は61.8%になりました(損害保険料率算出機構)。千葉県は58.1%、東京都は57.1%です。
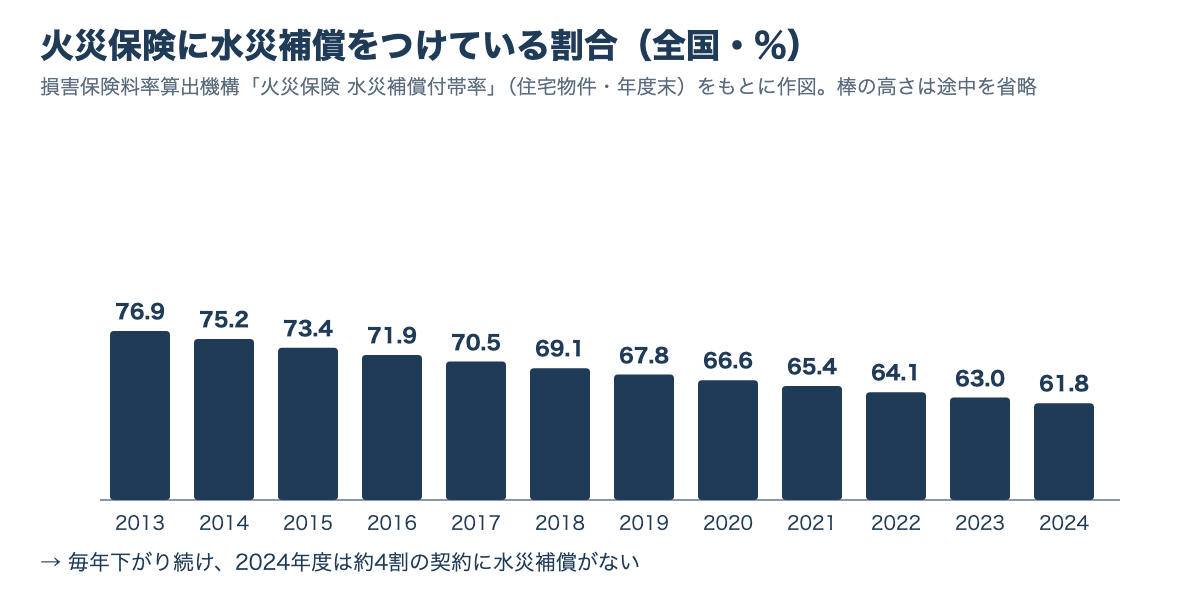
水災補償をつけている割合の推移(損害保険料率算出機構の資料をもとに作図・※イメージ図)
一方で、水災による保険金の支払いは増えています。料率機構の資料では、住宅の水災の保険金の平均支払額は、2010〜2014年度の約86億円から、2015〜2019年度は約425億円と約5倍になりました(金融庁 有識者懇談会資料)。2019年の東日本台風(台風19号)の保険金の支払いは5,826億円にのぼります(日本損害保険協会)。
2026年8月の千葉豪雨でも、火災保険の支払いは10,405件・約143億円(8月28日時点の見込みをふくむ)になりました(日本損害保険協会)。
監修者の体験
管理に関わっている建物で、大雨のときにテナントの床下が浸水したことがあります。電気の設備が床下にあったため、そのテナントはしばらく休業することになりました。大雨のときは、床下の設備まで水につかると、建物が使えなくなることを、身をもって知りました。
水災補償とは?対象になる被害
料率機構は、火災保険で補償の対象になる水災として、洪水、浸水害、高潮、土砂災害などを挙げています(損害保険料率算出機構)。
- 洪水:川があふれて水につかる
- 浸水害(内水氾濫):大雨に下水道などの排水が追いつかず、水があふれる。川から離れた場所でも起きる
- 高潮:台風などで海面が上がり、海水が入ってくる
- 土砂災害:土石流・地すべり・がけ崩れ。地形によっては標高が高い場所でも起きる
保険金は、床上浸水になった場合や、保険の対象の被害の割合が30%をこえた場合などに支払われる商品が多く、支払う額も商品によって違います(同上)。地震・噴火・津波による損害は火災保険では補償されず、地震保険で補償されます(日本損害保険協会)。
「水ぬれ」と「水災」は別の補償
水道管からの水もれなどで床がぬれる損害は「水ぬれ(給排水設備の事故)」という別の補償です(日本損害保険協会)。水災補償を外しても水ぬれは残る、あるいはその逆もあるので、保険証券でそれぞれ確かめます。マンションの水もれは「マンションの水漏れ」で説明しています。
浸水の多くは「内水氾濫」
国土交通省のまとめでは、2013〜2022年の10年間に全国で浸水した建物のうち、約6割(59%・約17万棟)が内水氾濫によるものでした(国土交通省)。「近くに大きな川がないから大丈夫」とは言い切れません。
金融庁の有識者懇談会の報告書でも、浸水が50cmをこえると床上浸水となり損害が生じること、浸水が浅いと想定される地域で水災補償を外す人が多く、ハザードマップの理解や内水氾濫のリスクを踏まえた判断になっていない可能性があることが指摘されています(金融庁)。
保険料はどう変わった?水災等地とは
料率機構は2023年6月、火災保険の目安となる料率(参考純率)を改定し、水災の料率を、建物がある市区町村ごとに1〜5等地の5つに分けるしくみを導入しました。保険料がいちばん高い地域といちばん低い地域の差は、火災や風災などもふくめた合計で約1.2倍です(損害保険料率算出機構)。実際の保険料や、いつから反映されるかは保険会社によって違います。
料率機構は、水災補償を外す人が増えると水災の料率をさらに上げる必要が出て、社会全体の補償のしくみが損なわれるおそれがあることも、細分化の理由に挙げています。
自分の住む市区町村が何等地かは、料率機構の「水災等地検索」で調べられます。等地は内水氾濫や土砂災害もふくめて評価しているので、洪水ハザードマップとは必ずしも一致しません。
ハザードマップで、家のまわりの水の危険を調べる
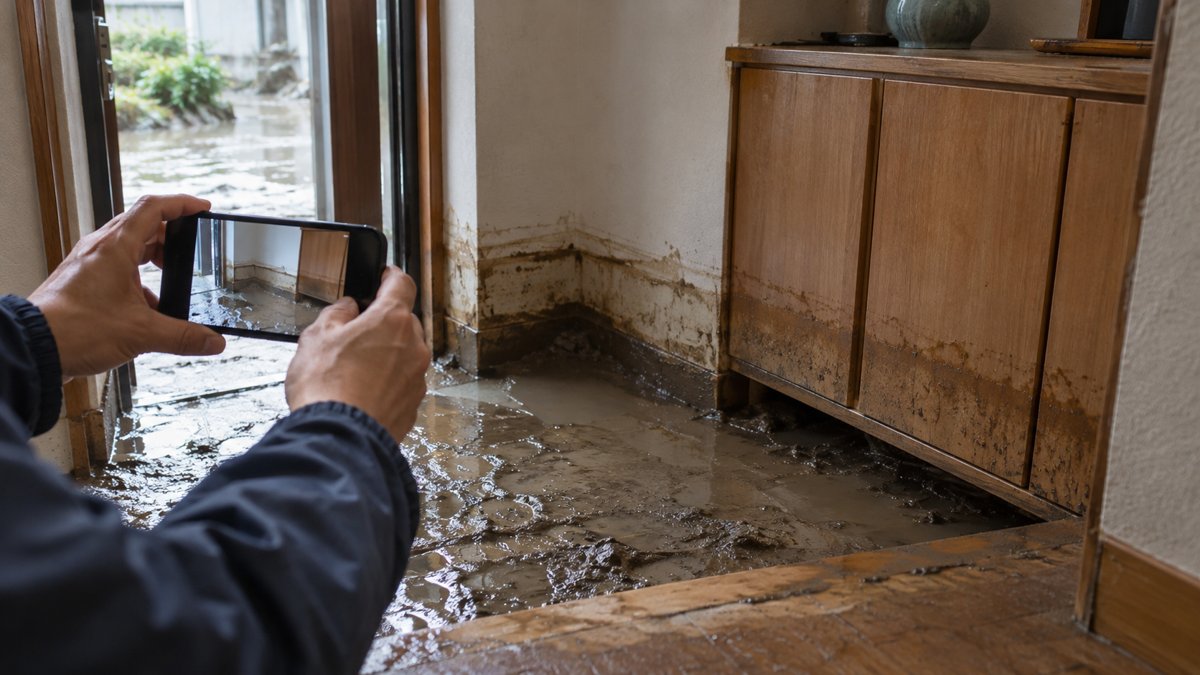
片付ける前に、浸水の跡を写真に残す(※イメージ)
- 重ねるハザードマップ(国土交通省):住所を入れると、洪水・内水・土砂災害・高潮・津波の危険を地図に重ねて見られる
- わがまちハザードマップ:市区町村が作ったハザードマップへのリンク集。内水のハザードマップは市区町村のものも見る
重ねるハザードマップで見られる内水の浸水想定区域は、まだ一部の市町村だけです(国土交通省)。住んでいる市区町村の内水ハザードマップもあわせて確かめます。見方は「ハザードマップの見方」でくわしく説明しています。
戸建て・マンション・賃貸で考えること
- 戸建て:洪水・内水・土砂災害の地図と、家の土地の高さを見る。1階に寝室や大事な設備がある家は、床上浸水の影響が大きい
- マンション:水災等地は市区町村単位で、階数では分かれていません。専有部分は自分、共用部分は管理組合が保険をかけるのが一般的です(日本損害保険協会)。低い階の住戸か、共用部の電気設備がどこにあるか、管理組合の保険の内容も確かめる
- 賃貸:大家さんの保険で補償されるのは大家さんの物で、入居者の家財は補償されません。自分で家財の保険に入る必要があります(同上)。賃貸の保険は「賃貸の火災保険は必要?」で説明しています
浸水の被害にあったら:請求の流れ
- 片付ける前に写真を撮る。家の外は4方向から、浸水した深さが分かるように壁の跡にメジャーを当てて、部屋ごとの全体と被害の部分を撮る(堺市(内閣府の資料より))
- 保険会社に連絡する。契約先が分からないときは「自然災害等損保契約照会センター(0120-501331)」に問い合わせる
- 修理の見積もりなど、保険会社が求める書類を出す
保険金を請求できるのは、請求できる時から3年までです(保険法95条・日本損害保険協会)。また、日本損害保険協会は、保険会社が調査費用を請求することはないとして、保険会社を名乗る詐欺や、「保険で直せる」と勧誘する業者に注意するよう呼びかけています(日本損害保険協会)。浸水への備えは「家の浸水対策」でまとめています。
火災保険の保険料と補償を比べる
更新や見直しの前に、複数の保険会社の見積もりをまとめて取り寄せると、同じ補償で保険料がいくら違うかを確かめられます。見積もりは無料です。
※PR/インズウェブ火災保険一括見積もりサービス(SBIホールディングス)
まとめ:外す前に、この4つを確かめる
チェックリスト
- 水災は洪水だけでなく、内水氾濫・高潮・土砂災害も対象。地震・津波は地震保険
- 洪水・内水・土砂災害・高潮のハザードマップをすべて見る
- 市区町村の内水ハザードマップも確かめる
- 料率機構の水災等地検索で、住んでいる市区町村の等地を見る
- 家の階数や土地の高さ、1階に何があるかを考える
- 水災と水ぬれは別の補償。保険証券でどちらも確かめる
- 賃貸は自分の家財の保険を。マンションは管理組合の保険も確かめる
- 被害にあったら、片付ける前に写真。請求は3年以内