※この記事にはプロモーション(広告)を含みます。
この記事の結論
地震で家が焼けたり壊れたりしても、火災保険だけでは補償されません。備えるには、火災保険にセットする地震保険が必要です。途中からでも入れます。
地震保険は、家を建て直すためというより、被災後の生活を立て直すための保険です。金額は火災保険の30〜50%までで、建物は5,000万円、家財は1,000万円が上限です。
住宅ローンが残っている人や、貯金だけで生活を立て直すのが難しい人は、入っておくと安心です。保険料は住む地域と建物の構造で決まり、耐震性による割引もあります。
この記事では、財務省・日本損害保険協会・損害保険料率算出機構・内閣府などの資料をもとに、地震保険の中身と考え方をまとめました。入るかどうかは家計や住まいで変わるので、最後は契約している保険会社や代理店で確かめてください。
火災保険で何が補償されるかは「火災保険で雨漏りは直せる?」、火災保険の更新は「火災保険の値上げはいつ?」で説明しています。
監修者は、宅建士・賃貸不動産経営管理士・管理業務主任者・FP2級の資格を持つ、現役の大家です。
監修者が選ぶ
火災保険は、更新の前に見積もりをくらべる
- 同じ補償でも、保険会社によって保険料は違う
- 複数の保険会社の見積もりを、まとめて取り寄せられる
- 見積もりは無料。くらべてから決められる

※PR/インズウェブ火災保険一括見積もりサービス(SBIホールディングス)
なぜ地震保険が必要なのか
財務省は、地震を原因とする火災や、地震で燃え広がった損害は、火災保険では補償されないと説明しています(財務省 地震保険制度の概要)。
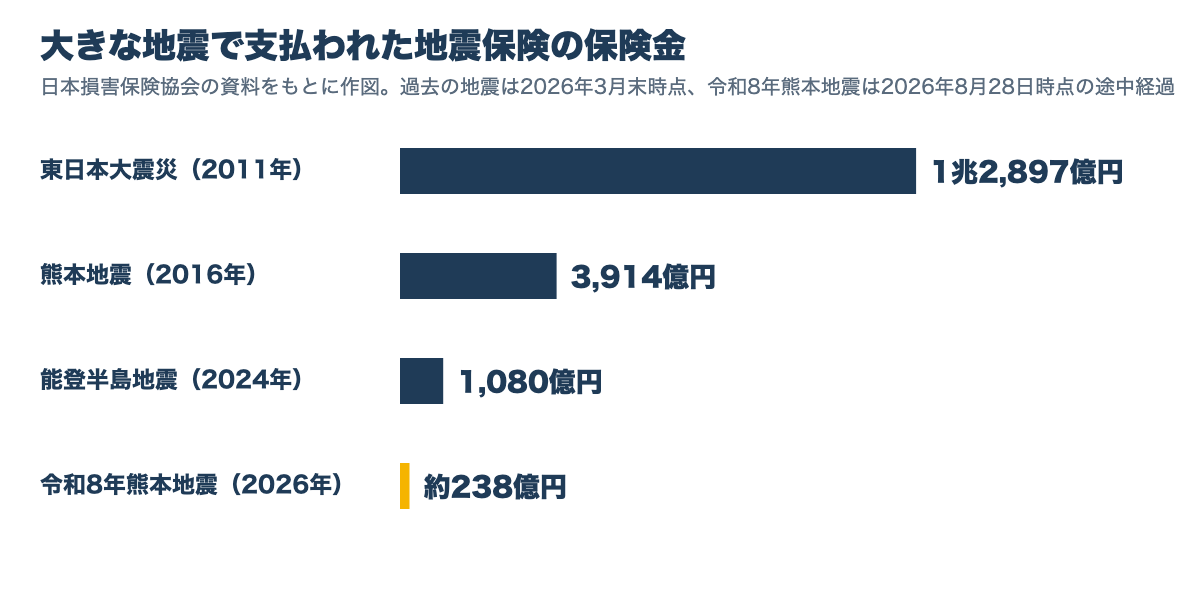
2026年7月の令和8年熊本地震では、8月28日時点で地震保険の事故受付が11万809件あり、3万838件に約238億円が支払われました。まだ調査の途中の数字です(日本損害保険協会)。同じ資料によると、2024年の能登半島地震では1,080億円、2016年の熊本地震では3,914億円、東日本大震災では1兆2,897億円が支払われています。
(※イメージ図)
国の支援だけでは足りないのか、という点も見ておきましょう。被災者生活再建支援金は、全壊で家を建て直す場合でも最大300万円です(内閣府)。内閣府は、公的な支援金や義援金だけでは住宅と生活の再建に十分とはいえないとして、東日本大震災の一例では、新築費用約2,500万円に対して、約2,100万円が足りないという数字を示しています(内閣府 パンフレット)。
損害保険料率算出機構によると、2025年度に火災保険に地震保険をつけた割合は70.8%で、23年連続で増えています(損害保険料率算出機構)。
地震保険の補償の範囲
- 対象の損害:地震・噴火・これらによる津波が原因の、火災・損壊・埋没・流失(財務省)
- 対象の物:住むための建物と家財。自動車や、30万円を超える貴金属などは対象外(財務省)
- 入り方:火災保険とセット。入っている火災保険に、途中からつけられる(財務省)
- 金額:火災保険の金額の30〜50%。建物は5,000万円、家財は1,000万円まで(財務省)
たとえば火災保険の建物の金額が2,000万円なら、地震保険は600万〜1,000万円の範囲で決めます。損保協会などの資料も、保険金だけで必ずしも元通りの家を再建できるわけではないと説明しています(日本損害保険協会ほか)。保険金の使い道は決まっていないので、住宅の再建だけでなく、ローンの返済や生活費にも使えます(財務省)。
もらえる金額は4つの区分で決まる
(※イメージ図)
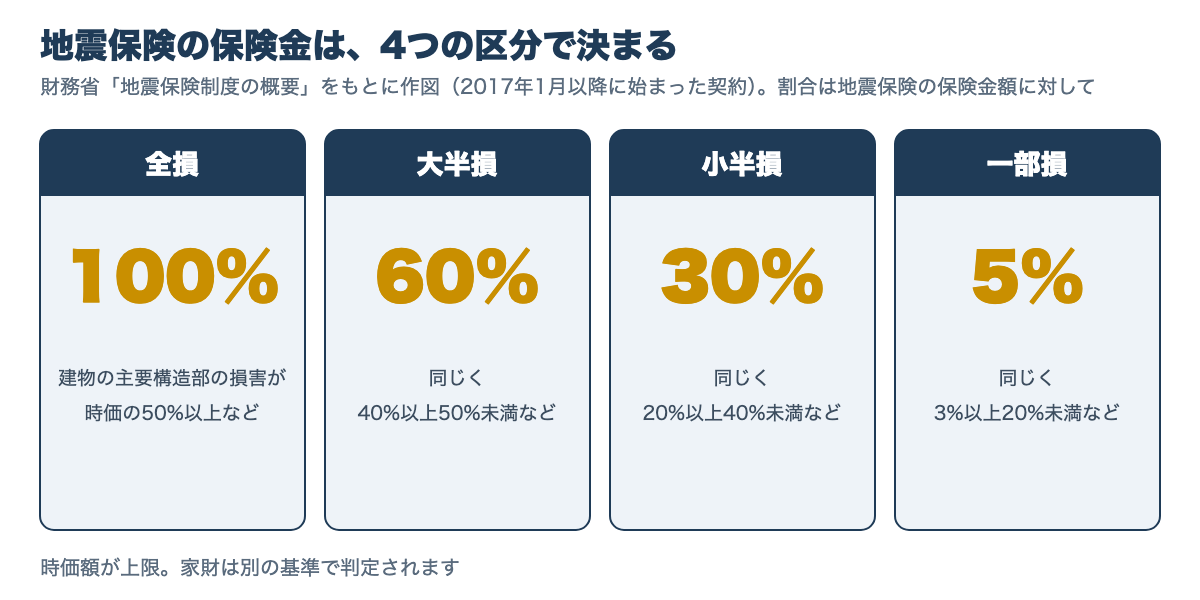
修理にかかった金額がそのまま出るわけではありません。損害の程度を全損・大半損・小半損・一部損の4つに分け、保険金額の100%・60%・30%・5%が支払われます。時価額が上限です(財務省)。
2016年までに始まった契約は区分が違うことがあるので、古い契約の人は証券を見てみましょう。
保険料の目安と割引
保険料は、建物の構造と都道府県で決まります。財務省の資料にある、保険金額1,000万円あたりの1年の保険料(割引なし)は、次のとおりです(財務省)。
| 地域の例 | 鉄骨・コンクリート造など | 木造など |
|---|---|---|
| 北海道・京都・兵庫・福岡・熊本など | 7,300円 | 11,200円 |
| 宮城・愛知・大阪など | 11,600円 | 19,500円 |
| 茨城・徳島・高知 | 23,000円 | 41,100円 |
| 埼玉 | 26,500円 | 41,100円 |
| 千葉・東京・神奈川・静岡 | 27,500円 | 41,100円 |
建物の性能による割引もあります。重ねて使うことはできません(財務省)。
- 免震建築物割引:50%
- 耐震等級割引:等級3は50%、等級2は30%、等級1は10%
- 耐震診断割引:10%
- 建築年割引:10%
地震保険は国の制度にもとづく保険で、付加保険料に保険会社の利益は含まれていないと説明されています(日本地震再保険)。
また、払った保険料は地震保険料控除の対象で、所得税は最高5万円(国税庁)、住民税は最高2万5千円が所得から控除されます(財務省)。自分の家の耐震性が気になる人は「耐震診断と耐震改修」も読んでみてください。
入るかどうかの考え方
(※イメージ)
地震保険は、入らないと決めてもいい保険です。次の3つで考えると、判断しやすくなります。
- 家を失っても、住宅ローンを返し続けられるか:ローンが残っている人ほど、必要性は高くなる
- 貯金で当面の生活を立て直せるか:仮住まいや家財の買い直しにもお金がかかる
- 住んでいる地域の危険度はどうか:ハザードマップで、揺れや津波、液状化の想定を確かめる
「保険で直せる」に注意
災害のあとは「保険金の請求を代行する」「保険で直せる」という勧誘のトラブルが増えます。保険会社を名乗って調査費用を求める例もありますが、保険会社が調査費用を請求することはありません(日本損害保険協会)。請求は自分で保険会社にできます。訪問や電話の勧誘で結んだ契約は、書面を受け取った日から8日以内ならクーリング・オフできます(国民生活センター)。手口は「住宅修理トラブル」で説明しています。
賃貸・マンションの場合
賃貸の場合、建物の地震保険は持ち主しか契約できません。借りている人は家財だけで入ることができます(財務省)。賃貸の火災保険については「賃貸の火災保険は必要?」で説明しています。
分譲マンションでは、自分の部屋と、廊下や外壁などの共用部分で分けて考えます。共用部分の地震保険を契約するのは管理組合です。東日本大震災では、修繕積立金が足りず、追加の負担に反対が出て修復が進まなかった例もありました(日本損害保険協会ほか)。総会の資料などで、共用部分が入っているかを見ておきましょう。マンションの備えは「マンションの防災」で説明しています。
火災保険の保険料と補償を比べる
更新や見直しの前に、複数の保険会社の見積もりをまとめて取り寄せると、同じ補償で保険料がいくら違うかを確かめられます。見積もりは無料です。
※PR/インズウェブ火災保険一括見積もりサービス(SBIホールディングス)
まとめ:まず、証券で「地震保険」の欄を見る
チェックリスト
- 火災保険の証券を出して、地震保険がついているか見る
- 地震による火災は、火災保険では補償されないと知っておく
- 金額は火災保険の30〜50%。建物5,000万円・家財1,000万円が上限
- ローンと貯金をもとに、入るかどうかを考える
- 耐震等級や建築年の割引が使えるか、保険会社に聞く
- 年末調整や確定申告で、地震保険料控除を忘れない
- 賃貸は家財だけ。マンションは共用部分も確かめる
- 「保険で直せる」「請求を代行する」という勧誘では、その場で契約しない