※この記事にはプロモーション(広告)を含みます。
この記事の結論
火災保険は、台風や大雨などの被害を補償してくれることが多い保険です。ただし、古くなって傷んだこと(経年劣化)が原因の雨漏りは対象外です。
地震による被害は、火災保険だけでは補償されません。地震保険が必要です。
被害にあったら、修理の前に写真を撮り、業者より先に保険会社へ連絡します。
家を買ったときや部屋を借りたときに、火災保険に入った人は多いと思います。
でも、「どんな被害なら保険金が出るのか」まで覚えている人は、あまり多くありません。
この記事では、損害保険の業界団体や国が出している情報をもとに、台風・大雨・地震などの被害で、火災保険と地震保険がどう違うのかをまとめました。
監修者は、宅建士・賃貸不動産経営管理士・管理業務主任者に加え、お金と保険の知識を問うFP2級の資格を持つ、現役の大家です。
監修者が選ぶ
火災保険は、更新の前に見積もりをくらべる
- 同じ補償でも、保険会社によって保険料は違う
- 複数の保険会社の見積もりを、まとめて取り寄せられる
- 見積もりは無料。くらべてから決められる

※PR/インズウェブ火災保険一括見積もりサービス(SBIホールディングス)
なぜ保険の中身を確かめておく必要があるのか
大きな台風のあとには、たくさんの家が保険を使います。2019年の房総半島台風(台風15号)では、関東を中心に約38万件、4,656億円の保険金が支払われました(日本損害保険協会、自動車保険などもふくむ・2026年3月末現在)。
ただし、どんな被害でも出るわけではありません。日本損害保険協会は、自然の消耗や劣化、さびなどによる損害は、保険金の支払いの対象にならないとしています。
監修者の体験
監修者が管理に関わる建物で、それまで一度も雨漏りがなかった場所から、大雨のときに急に雨漏りが始まったことがあります。
保険で直せないか相談したところ、保険会社からは「経年劣化が原因なら、保険は使えない」と言われました。
このとき、日ごろの点検と手入れが、どれだけ大事かを感じました。
台風で壊れたのか、古くなって傷んでいたのかで、保険が使えるかどうかが変わります。自分の保険で何が補償されるかを、今のうちに確かめておきます。
火災保険で補償されることが多い被害
火災保険は、契約のときに補償の範囲を選べる商品が多くあります。よくある補償は次のとおりです。
| 補償の名前 | どんな被害か |
|---|---|
| 火災・落雷・破裂・爆発 | 火事、雷、ガス漏れによる爆発など |
| 風災・ひょう災・雪災 | 台風で屋根が飛んだ、ひょうで窓が割れた、雪の重みで雨どいが壊れたなど |
| 水災 | 大雨で川があふれた、土砂崩れで家が壊れたなど |
| 水ぬれ | 上の階からの水漏れ、給排水の設備の事故など |
| 盗難 | 空き巣に入られて、窓や物が壊された・盗まれたなど |
※付いている補償は、契約によって違います。保険証券や契約の書類で確かめてください。
とくに水災は、保険料を下げるために外していることがあります。台風や大雨が心配な人は、水災が付いているかを確認しておきます。
地震の被害は火災保険では出ない
大事なことなので、はっきり書きます。
日本損害保険協会「過去の主な風水災等による保険金の支払い」/財務省によると、火災保険では、地震が原因の火事による損害や、地震で燃え広がった損害は補償されません。
地震・噴火・津波による被害に備えるには、地震保険が必要です。
地震保険のしくみ(財務省)
- 火災保険とセットで入る(地震保険だけでは入れない)
- 保険金額は、火災保険の保険金額の30〜50%の範囲で決める
- 上限は、建物が5,000万円、家財が1,000万円
- 対象は、住むための建物と家財(マンションの共用部分もふくむ)
地震保険は、家を元どおりに建て直すためというより、被災したあとの生活を立て直すための保険です。全部の修理代が出るわけではないことも、知っておきます。
経年劣化は対象外:だから日ごろの点検が大事
保険は、思いがけない事故や災害に備えるものです。古くなって傷んでいくことは、思いがけない事故ではないので、補償の対象になりません。
たとえば、次のような傷みは、日ごろから手入れをしておく必要があります。
- 外壁の継ぎ目のすき間(シーリングのひび)
- 落ち葉や泥で詰まった雨どい
- 古くなったベランダの防水
家のどこを見ておけばいいかは、「台風・大雨の前に家で点検する7か所」でまとめています。
傷みに早く気づいて直しておけば、大雨のときの雨漏りも防ぎやすくなります。
賃貸に住んでいる人の保険
賃貸の部屋に住んでいる人は、持ち家の人と保険の考え方が少し違います。
- 建物の保険:大家さんが入っているのが一般的です
- 家財の保険:家具や家電などは、入居者が自分で入ります
- 大家さんへの賠償:入居者の不注意で部屋を壊したときに備える補償です。部屋を借りるときの条件になっていることも多くあります
賃貸の部屋で雨漏りなどが起きたときは、まず大家さんか管理会社に連絡します。建物の修理は、原則として大家さんがするものです(民法606条)。
自分の家財が水で濡れて壊れたときは、自分が入っている家財の保険を確かめます。
被害にあったら:写真を撮って、まず保険会社へ
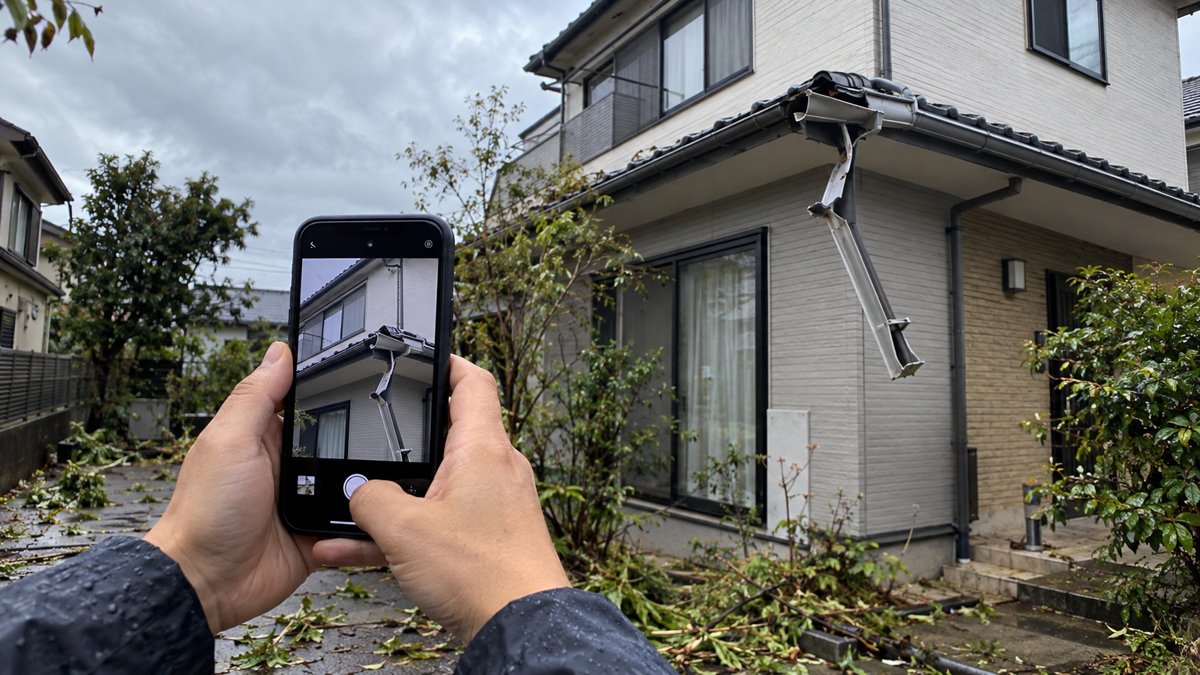
被害は、修理や片づけの前に写真に残します(※イメージ)
台風や大雨で家に被害が出たら、次の順で動きます。
- 被害の写真を撮る(修理や片づけの前に。全体と近くの両方)
- 保険会社か保険代理店に連絡する
- 保険会社の案内にしたがって、修理の見積もりなどを用意する
保険金の請求には期限があります。日本損害保険協会によると、保険法にもとづき、3年を過ぎると時効になります。
注意
「保険金を使えば、自己負担なく修理できますよ」と勧誘してくる業者とのトラブルが増えています。
日本損害保険協会によると、住宅の修理に保険金が使えると言って勧誘された相談は、2010年度から合計で1万1,261件(2020年8月時点)にのぼっています。
業者と契約する前に、自分で保険会社に連絡します。うその理由で保険金を請求することは、絶対にやめます。
火災保険の保険料と補償を比べる
更新や見直しの前に、複数の保険会社の見積もりをまとめて取り寄せると、同じ補償で保険料がいくら違うかを確かめられます。見積もりは無料です。
※PR/インズウェブ火災保険一括見積もりサービス(SBIホールディングス)
まとめ:保険証券を出して、補償を確かめておく
チェックリスト
- 保険証券を出して、どの補償が付いているか確かめる
- 台風や大雨が心配なら、水災が付いているかを見る
- 地震の被害は火災保険では出ない。地震保険に入っているか確かめる
- 経年劣化は対象外。日ごろの点検と手入れをしておく
- 賃貸の人は、家財の保険と大家さんへの賠償の補償を確かめる
- 被害にあったら、写真を撮って、業者より先に保険会社へ連絡する
- 保険金の請求は3年で時効になる
保険は、入っているだけで安心しがちです。年に1回、台風の季節の前に、保険証券を見直しておくのがおすすめです。
参考にした資料
財務省「地震保険制度の概要」/日本損害保険協会「住宅の修理などに関するトラブルにご注意」/日本損害保険協会「保険金請求の時効とは?」/国民生活センター「保険金を使って自己負担なく住宅修理ができると勧誘されてもすぐに契約しないようにしましょう」/民法(第606条)
※補償の内容は、保険会社や契約によって違います。くわしくは、加入している保険会社や代理店に確認してください。