この記事の結論
賃貸に住む人の火災保険は、大家さんへの賠償(借家人賠償)・まわりの人への賠償(個人賠償)・自分の家財の3つをそなえるものです。
火事を出しても、隣の家への賠償は法律で原則いりません。でも、借りた部屋をこがしたら、大家さんには賠償が必要です。だから借家人賠償が大切です。
不動産会社に勧められた保険に入るときも、この3つが入っているかを確かめます。
賃貸の部屋を借りるとき、契約といっしょに火災保険への加入を求められることがほとんどです。でも、「大家さんが建物の保険に入っているのに、なぜ自分も?」と思った人もいるかもしれません。
この記事では、日本損害保険協会や国土交通省の資料をもとに、賃貸の火災保険で大切な3つの補償と、選ぶときの確認ポイントをまとめました。
監修者は、宅建士・賃貸不動産経営管理士・管理業務主任者・FP2級の資格を持つ、現役の大家です。
なぜ賃貸でも火災保険が必要なのか
2025年の1年間に、全国で起きた建物の火事は22,345件。そのうちアパートやマンションなどの共同住宅の火事は4,076件で、前の年より310件(8.2%)増えました(概数、総務省消防庁)。
共同住宅の火事で多い原因はこんろです。2024年の放火をのぞく共同住宅の火事3,525件のうち、こんろが原因のものが903件で最も多くなっています(総務省消防庁)。
大家さんの保険では、入居者は守られない
大家さんが入っている火災保険で補償されるのは、大家さんの建物です。入居者の家具や家電は補償されません。また、入居者が部屋をこがしたときの大家さんへの賠償も、入居者自身がそなえる必要があります(日本損害保険協会)。
火事は、自分の部屋から出すことも、となりから燃え移ることもあります。どちらの場合にも、入居者が自分でそなえておくことが大切です。
火事を出したら、誰に賠償が必要?
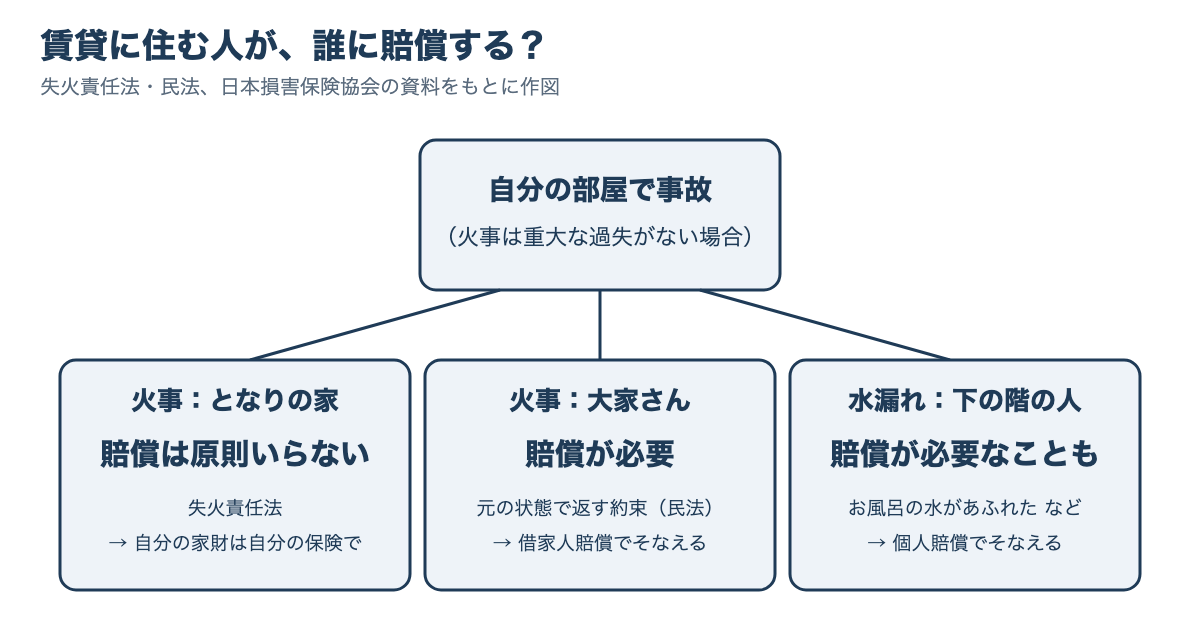
賃貸に住む人が、誰に賠償する?(※イメージ図)
火事を出してしまったときの責任は、相手によって変わります。
となりの家への賠償:原則いらない
日本には「失火責任法」という法律があり、火事を出した人に重大な過失がなければ、燃え移ったとなりの家への賠償責任は負いません(失火ノ責任ニ関スル法律)。
ただし、天ぷら油の鍋を火にかけたままその場をはなれて火事になった場合などは、重大な過失とされることがあります(日本損害保険協会)。また、ガス爆発には失火責任法は使われません。
反対に、となりから燃え移ってきた場合も、原則として賠償は請求できません。自分の家財は、自分の保険でそなえるしかありません。
大家さんへの賠償:必要
部屋を借りている人には、部屋を元の状態にして返す義務があります(民法621条)。部屋をこがしてしまうと、この約束を守れなかったことになり、大家さんに賠償しなければなりません。
日本損害保険協会は、失火責任法で免れるのはとなりの家などへの責任だけで、大家さんへの賠償には失火責任法は使えないと説明しています(日本損害保険協会)。
賃貸の火災保険で大切な3つの補償
| 補償 | そなえること | たとえば |
|---|---|---|
| 借家人賠償責任 | 借りた部屋をこがしたり、こわしたりしたときの、大家さんへの賠償 | こんろの火で部屋の壁や天井をこがした |
| 個人賠償責任 | まわりの人にけがをさせたり、物をこわしたりしたときの賠償 | お風呂の水があふれて、下の階の家財をぬらした |
| 家財 | 自分の家具・家電・衣類などの損害 | となりからの火事で、家具や家電が燃えた |
借家人賠償は、ふつう家財の火災保険に特約として付けるものです。個人賠償は、自動車保険などの特約として、すでに入っていることもあります。ただし個人賠償では、借りた部屋そのものの損害は補償されません。借家人賠償とは別のものなので、両方あると安心です。
不動産会社に勧められた保険は、そのまま入るべき?
契約のときに、保険の補償の中身を確かめる(※イメージ)
火災保険に入ることは、法律で決まっているわけではありません。ただ、賃貸借契約の条件になっていれば、入る必要があると考えられます(国土交通省 民間賃貸住宅に関する相談対応事例集)。
同じ事例集では、仲介会社が指定する保険に入るよう言われたケースについて、すでに共済などに入っているなら、内容を比べたうえで、仲介会社と相談するのがよいとしています。最後は、大家さんと入居者の話し合いで決まります。
東京都の消費生活相談のページも、勧められた保険をよく理解しないまま入らず、内容を理解して入るよう呼びかけています(東京くらしWEB)。
契約の前に確かめること
- 借家人賠償・個人賠償・家財の3つが入っているか
- 賠償の金額(いくらまで払われるか)は足りているか
- 別の保険を選びたいときは、どんな条件なら認められるか
- 更新のときに、自分で手続きが必要か
引っ越し・解約のときの注意
退去するときは、火災保険の解約も忘れずにします。保険会社に連絡して解約すると、残りの期間に応じた保険料が戻ってくることがあります(日本損害保険協会)。
ただし、経費が差し引かれることもあり、残りの期間の分がそのまま全部戻るとは限りません(日本損害保険協会)。くわしい計算は、契約した保険会社に確かめます。
地震による火事や損害は、火災保険では補償されず、地震保険が必要です。地震保険のしくみは「火災保険で雨漏りは直せる?」、部屋が壊れたときの連絡のしかたは「台風や地震で賃貸の部屋が壊れたら?」でまとめています。
まとめ:3つの補償がそろっているかを確かめる
チェックリスト
- 大家さんの保険では、自分の家財も大家さんへの賠償も守られない
- となりの家への賠償は、重大な過失がなければ原則いらない
- 借りた部屋をこがしたら、大家さんへの賠償が必要
- 借家人賠償・個人賠償・家財の3つがそろっているか確かめる
- 勧められた保険も、内容を理解してから入る
- 別の保険にしたいときは、条件を管理会社に相談する
- 退去するときは解約を忘れない
- こんろの火から目をはなさない
参考にした資料
総務省消防庁「令和7年(1〜12月)における火災の状況(概数)」/総務省消防庁「火災の実態について(令和6年中)」/失火ノ責任ニ関スル法律/民法/日本損害保険協会 損害保険Q&A 問52/同 問80/同 問60/日本損害保険協会「そんぽのポイント」/国土交通省「民間賃貸住宅に関する相談対応事例集(再改訂版)」/東京くらしWEB
※補償の内容や特約の名前は保険の商品によって違います。くわしくは契約している保険会社に確かめてください。